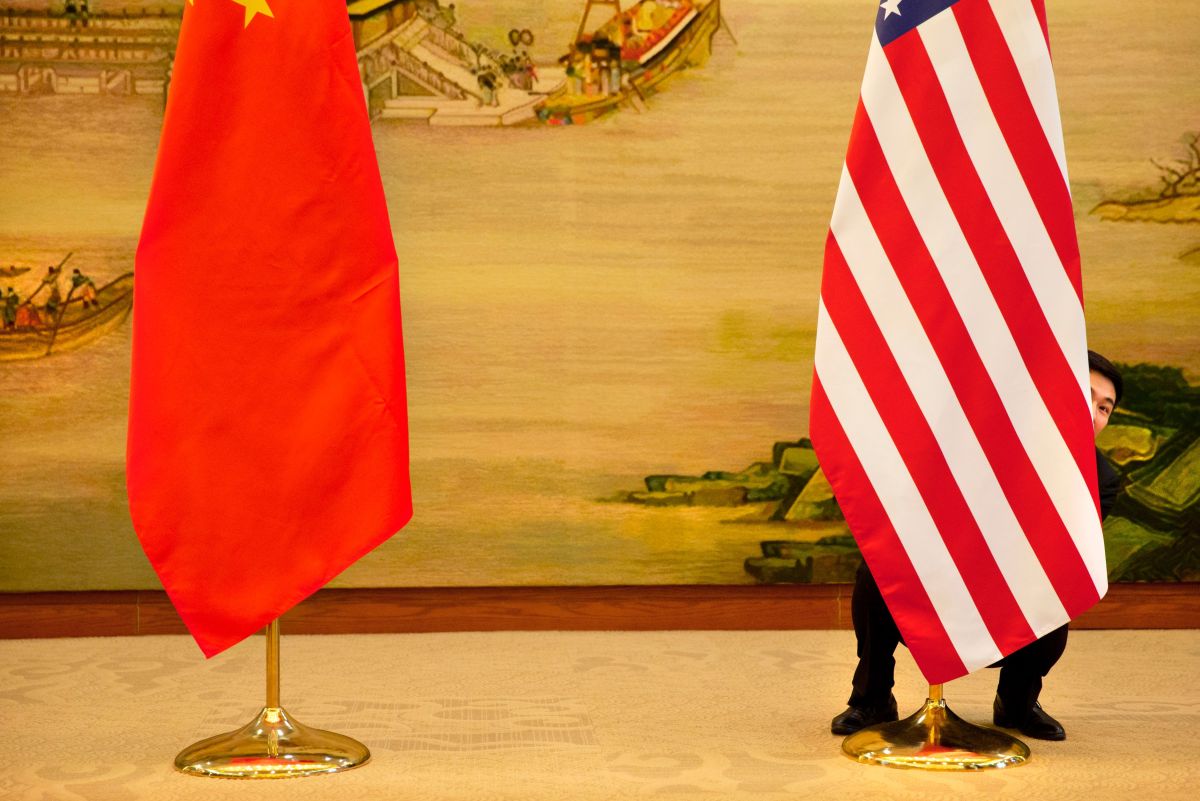
Temmuz ve Ağustos aylarında Washington, ulusal güvenlik endişelerini gerekçe göstererek yabancı menşeili gelişmiş robot sistemleri üzerindeki kısıtlamaları sıkılaştırdı ve ithal dron ile bileşenlerine ağır gümrük tarifeleri getirdi. Dron tarifeleri Eylül ayında yürürlüğe girerken, ek bileşen tarifeleri için 2027 yılı hedefleniyor. Bu adımlar, stratejik öneme sahip sektörlerdeki yabancı teknolojiye yönelik daha geniş ABD çabalarının bir parçası olarak değerlendiriliyor.
FCC Listesi ve Güvenlik Duvarları
2021 yılında kurulan FCC’nin Covered List’i başlangıçta Huawei, ZTE ve Hikvision gibi firmalara ait telekomünikasyon ve izleme ekipmanlarını hedef alırken, zamanla yabancı yapımı dronlara ve son dönemde gelişmiş robot cihazlarına genişledi. Çinli üreticilerin dron ve insansı robotlarda inşa ettiği konum, ABD ve Avrupa rakiplerinin zorlukla eşleşebildiği fiyatlarla rekabet etmelerini sağlıyor. Sektör analistleri ve yöneticileri, bu kısıtlamaların temiz bir ABD-Çin ayrışmasından ziyade, Çinli şirketlerin başka pazarlara yayıldığı, ABD ve müttefik üreticilerinin ise güvenlik gereksinimlerinin baskın olduğu bölgelerde yarıştığı daha parçalanmış bir küresel pazara yol açacağını belirtiyor.
Üretim Ölçeği ve Maliyet Avantajı
Semiconductor sektörünün aksine robotik tek bir teknolojiye bağlı olmadığından, bir ülkenin kolayca kontrol edebileceği tek bir anahtar bulunmuyor; ancak Çin insansı robot üretiminde belirgin bir üstünlük gösteriyor. Counterpoint Research raporuna göre küresel teslimatlar yılın ilk yarısında 22 bin adede ulaştı ve bunların büyük çoğunluğu Çinli üreticilere ait. Küresel beş büyük insansı robot üreticisi—AgiBot, Unitree, Galbot, UBTECH ve Leju Robotics—yılın ilk yarısında küresel teslimatların yüzde 86’sını oluşturdu. TDK Ventures yatırım direktörü Ankur Saxena, düşük fiyatların daha fazla robotun saha deneyimine ulaşmasını sağladığını ve bu verilerin teknolojiyi geliştirdiğini vurguluyor. Aynı zamanda Çinli üreticilerin teknoloji yığınını içeride geliştirerek ve mevcut üretim tabanını kullanarak maliyetleri düşürdüğünü ifade eden Counterpoint Research analisti Soumen Mandal, Çin’in imalat ölçeği, tedarik zinciri derinliği ve maliyet konusunda lider olduğunu kaydetti. Unitree gibi firmalar bileşenlerin çoğunu kendi bünyesinde geliştirirken, XPeng gibi otomotiv şirketleri çip ve araç üretim deneyimlerini robotiğe taşıyor.
Pazarın Yeni Coğrafyaları
ABD pazarına erişimin sınırlanması Çinli robot şirketlerini durdurmuyor. Aksine, Çinli firmalar özellikle Avrupa, Güneydoğu Asya, Latin Amerika ve Orta Doğu gibi ciddi iş gücü kıtlıkları yaşanan ve uygun otomasyona talebin arttığı bölgelere odaklanıyor. Mandal, insansı robot üreticilerinin Çin elektrikli araç şirketlerinin izlediği yolu takip ederek önce ev piyasasında ölçü kazanıp ardından yurt dışı pazarlara genişleyip nihayetinde yerel üretim tesisleri kuracağını öngörüyor. İş gücü kıtlığı ve demografik gerileme yaşayan ülkeler, özellikle tekrarlayan işlerin robotlara devredilebileceği üretim sektörlerinde insansı robotlar için erken dönem pazar haline gelebilir.
Teknoloji Yarışı ve Bölgesel Tedarik Zincirleri
Dron pazarı, daha parçalanmış robotik manzaranın erken bir göstergesini sunuyor. Virginia merkezli Heven AeroTech kurucusu ve CEO’su Bentzion Levinson, sektörün giderek iki ekosisteme bölündüğünü söylüyor: ABD yapımı ve NDAA uyumlu sistemlere dayalı ABD öncülüğündeki pazar ile düşük maliyetli ve yüksek hacimli üretime odaklanan Çin öncülüğündeki pazar. Batılı üreticilerin düşük uç tüketici dron pazarında Çinli firmaları fiyat avantajıyla geçmesinin zor olduğuna dikkat çeken Levinson, ABD ve müttefik şirketlerin giderek savunma ve kritik altyapı için uzun menzilli otonom sistemlerde yarışacağını belirtiyor. Levinson, yarışın dronlardan güçlendirici teknolojilere ve taşıdıkları ekipmanlara, özellikle de pil kısıtlamaları nedeniyle enerji ve yük mimarisine kayacağını ifade ediyor. California merkezli Beagle Technology girişimi kurucu ortağı Yang Fang, şirketlerin makineleri kendi pazarlarının iş gücü ihtiyaçlarına ve çalışma koşullarına göre tasarlamaya başlamasıyla robotik sektörünün giderek daha bölgeselleşeceğini söylüyor. Japon sanayi robotiği ve hassas üretimi, Güney Koreli şirketlerin elektronik ve batarya yetkinlikleri ile Tayvan’ın yarı iletken konumu, Çin yerine geçemese de Çin ve ABD arasında dengeli bir alternatif oluşturabilir. Hyundai (Boston Dynamics sahibi) ve Toyota gibi otomotiv devleri de araç ve otonom sistem deneyimlerini insansı robotlara taşıyor. Agility Robotics ise Temmuz’daki FCC kararını memnuniyetle karşılarken, ABD’de tasarlanıp üretilen Digit modelini örnek vererek araştırmayı ilerletmek için gerekli araçlara erişimin sürdürülmesini istedi.
Sıkça Sorulan Sorular
ABD dron ve robotlara yönelik yeni kısıtlamaları ne zaman yürürlüğe giriyor?
Dron tarifeleri Eylül ayında yürürlüğe girerken, ek bileşen tarifeleri 2027 yılında uygulanmaya başlayacak.
Küresel insansı robot piyasasında hangi ülkeler ve şirketler öne çıkıyor?
Yılın ilk yarısında küresel teslimatların yüzde 86’sını sağlayan Çinli AgiBot, Unitree, Galbot, UBTECH ve Leju Robotics gibi firmalar insansı robot üretiminde belirgin bir liderlik konumunda.
Çinli robot üreticileri ABD dışı pazarlarda hangi bölgelere odaklanıyor?
Çinli şirketler özellikle Avrupa, Güneydoğu Asya, Latin Amerika ve Orta Doğu gibi ciddi iş gücü kıtlıkları yaşanan bölgelere doğru genişliyor.
Robotik sektördeki teknik yarışın sonraki odak noktası nedir?
Uzmanlara göre yarış, donanımın kendisinden güç sistemleri, pil kapasitesi ve yük mimarisi gibi temel teknolojilere doğru kayıyor.
Japonya ve Güney Kore gibi ülkeler küresel robot pazarında nasıl bir rol üstlenecek?
Sanayi robotiği, elektronik ve otomotiv deneyimleri bulunan bu ülkelerin üreticileri, hem Çin’den daha düşük maliyetli hem de ABD’den farklılaşan bölgesel bir denge sağlayıcı konuma gelecek.

 Yazılım ve Uygulamalar
 Yazılım ve Uygulamalar
 Yazılım ve Uygulamalar
Yorumlar (0)
Yorum yapmak için giriş yapmalısınız.